【節税しながら老後資金を効率よく準備】所得控除と非課税運用で手取りを最大化!初心者向け「iDeCo」おすすめ金融機関3選
毎月の給与明細を見るたびに、「引かれている所得税や住民税、社会保険料の金額が大きすぎる」「物価はどんどん上がっているのに、手取り収入がなかなか増えない」とため息をついた経験はありませんか。将来に向けた「老後2,000万円問題」が話題になる一方で、日々の生活費をやりくりしながら老後資金を預金だけで準備するのは極めてハードルが高くなっています。
そんな現役世代の会社員や公務員、個人事業主にとって、国が用意した最も強力な資産形成の武器が「iDeCo(個人型確定拠出年金)」です。iDeCoは単なる積立投資ではありません。毎月積み立てる掛金の全額が所得控除になるため、「運用しながら毎年の税金を直接安くして、実質的な手取りを増やす」という唯一無二の節税メリットを持っています。
しかし、「投資経験がないから難しそう」「60歳まで引き出せないのが怖い」「金融機関が多すぎてどこを選べばいいか分からない」と足踏みしてしまう方も少なくありません。特に金融機関選びを間違えてしまうと、毎月無駄な口座管理手数料を取られ続け、将来の運用成果に数十万円単位の差がついてしまうリスクもあります。
そこで本記事では、iDeCoで手取りを最大化するための税制メリットの仕組み、新NISAとの上手な使い分け方、そして初心者が絶対に後悔しない金融機関選びの基準を徹底解説します。さらに、口座管理手数料が永年無料で低コストな運用商品が揃ったおすすめの厳選ネット証券3社を詳しく比較してご紹介します。この記事を読めば、迷うことなく今日からお得な老後資金づくりをスタートできます。
1. なぜ今「iDeCo(個人型確定拠出年金)」が選ばれているのか?手取りを増やす3大税制メリット
iDeCoが多くのビジネスパーソンや資産形成層から圧倒的に支持されている最大の理由は、他のどんな金融商品にも存在しない「3段階の強力な税制優遇(トリプル節税効果)」が法律で認められているからです。通常の銀行預金や一般的な投資信託の購入では決して得られない、この3つの優遇措置を詳しく理解しておきましょう。
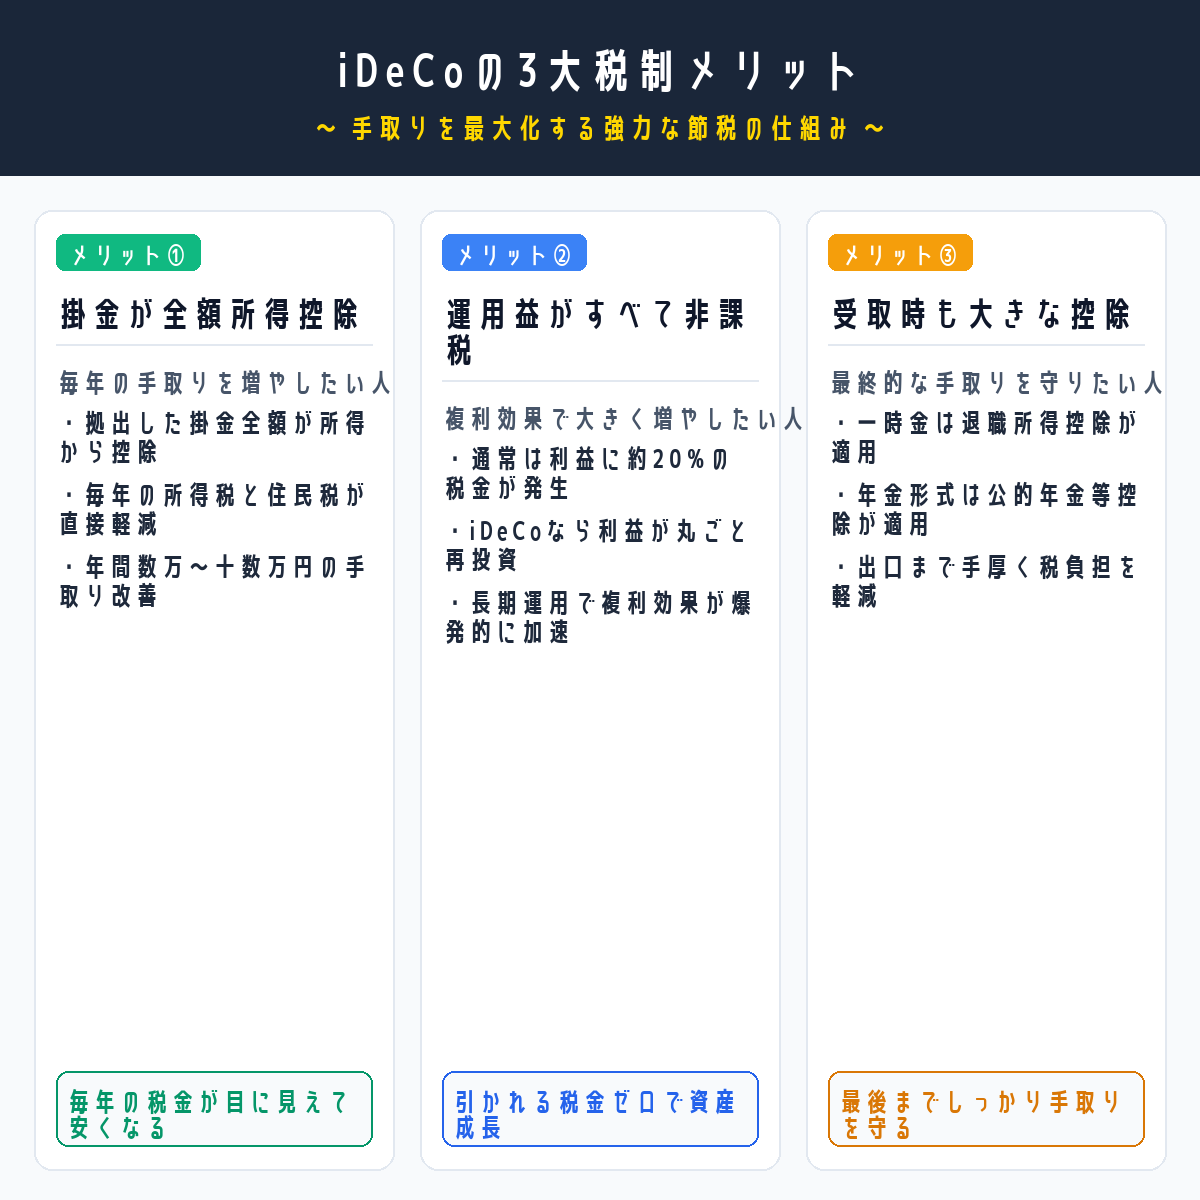
① 【掛金が全額所得控除】毎年の所得税・住民税が直接安くなる仕組み
iDeCo最大の魅力は、毎月拠出する掛金の「全額」が「小規模企業共済等掛金控除」として、その年の課税所得からそのまま差し引かれる点です。たとえば、年収500万円の会社員(所得税率10%・住民税率10%)が毎月2万円(年間24万円)をiDeCoに積み立てたとします。この場合、年間24万円×約20%=年間約4万8,000円もの所得税・住民税が直接軽減されます。
銀行の定期預金に年間24万円を貯金しても税金は1円も安くなりませんが、iDeCoの口座に預け替えるだけで、毎年4万円〜5万円以上の手取りが浮く計算になります。これを20年間続ければ、運用益とは完全に別枠で、累計100万円近くの節税キャッシュバックを確実に受け取れることと同義です。この「拠出した瞬間に利回り約15〜30%が確定しているようなもの」と言われる圧倒的な手取り改善効果こそ、iDeCo最大の強みです。
② 【運用益が完全非課税】通常20.315%引かれる税金がゼロで複利効果が最大化
通常、一般の証券口座(特定口座や一般口座)や銀行預金で資産運用を行うと、得られた利益や分配金、利息に対して一律20.315%(所得税15.315%+住民税5%)の税金が差し引かれます。たとえば、投資信託の運用益が100万円出た場合、約20万円が税金として徴収され、手元には約80万円しか残りません。
しかしiDeCoの口座内であれば、運用期間中に得られた利益や分配金には一切税金がかかりません。非課税となった20%分の利益はそのまま元本に組み込まれて再投資されるため、雪だるま式にお金が増えていく「長期の複利効果」が最大限に加速します。特に10年、20年、30年と長期で積み立てを継続する場合、この20.315%の差が最終的な受取額において数百万円単位の決定的な差となって現れます。
③ 【受取時も控除対象】退職所得控除・公的年金等控除で最後まで手取りを守る
iDeCoは60歳以降に積み立てた資産を受け取る際にも、手厚い税制優遇が用意されています。受取方法は「一時金(一括受取)」と「年金(分割受取)」、またはその両方を組み合わせるハイブリッド形式から選択可能です。
一時金として一括で受け取る場合は「退職所得控除」が適用されます。勤続年数(iDeCoの加入年数)に応じて控除枠が計算され、加入期間20年であれば800万円、30年であれば1,500万円までの資産を無税で受け取ることが可能です。さらに控除枠を超えた部分についても、課税対象は「超過分の2分の1」に半減されるため、税負担は極めて低く抑えられます。一方、年金形式で定期的に受け取る場合も「公的年金等控除」が適用されるため、受け取る出口まで手取りを最大化する仕組みが徹底されています。
【30年シミュレーション】iDeCoをやった人・やらなかった人で生じる決定的な格差
「制度の仕組みは理解できたけれど、実際にやった人とやらなかった人でどれくらい差がつくのか?」と疑問に思う方も多いでしょう。そこで、30歳から60歳までの30年間、毎月2万円(年24万円・積立元本720万円)を拠出した場合の資産推移と手取り額をシミュレーションしました。
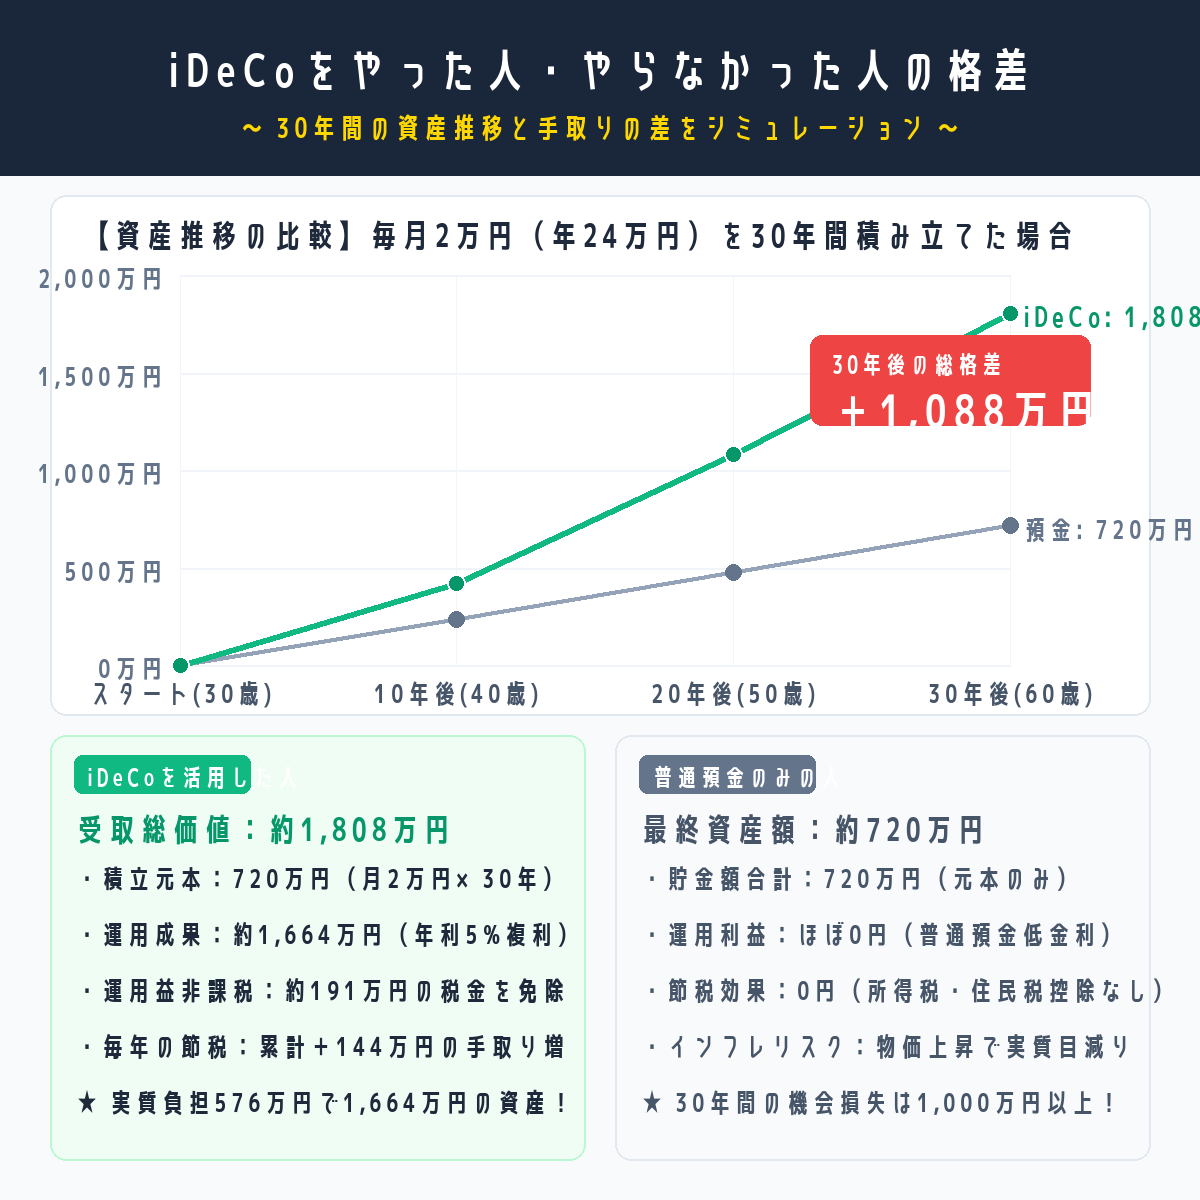
上記のグラフが示す通り、30年間で生じる両者の格差は「約1,088万円」という極めて残酷な差となって現れます。
- iDeCoを活用した人(Aさん):世界経済の平均的な成長(想定年利5%)に分散投資を続けた結果、30年後の資産額は約1,664万円へと大きく成長します。さらに、毎年の所得税・住民税が合計約144万円(年4.8万円×30年)も軽減されるため、手元に残る実質的な手取りも含めた受取総価値は約1,808万円に達します。自己負担額は節税分を差し引くと実質576万円に過ぎず、「実質576万円の拠出で1,664万円の資産を作る」という圧倒的なパフォーマンスを実現できます。
- 普通預金だけで何もしなかった人(Bさん):毎月2万円を口座に眠らせておくだけでは、超低金利の環境下で30年後も元本そのままの約720万円にとどまります。もちろん毎年の税金も1円も安くならず、節税効果はゼロです。さらに深刻なのは「インフレ(物価上昇)による実質的な価値の目減り」であり、将来の購買力は実質的に大きく削り取られてしまいます。
同じ毎月2万円という努力であっても、「iDeCoの仕組みに乗せたか、普通預金に放置したか」という選択の差だけで、60歳を迎えた時点の手取り資産に1,000万円以上の開きが生じます。この差こそが、国の制度を活用して手取りを最大化することの真の威力です。
2. 初心者が知っておくべき「NISAとの違い」と「60歳まで引き出せないルール」の正しい向き合い方
資産形成を始める際に多くの方が悩むのが、「新NISAとiDeCoはどちらを優先すべきか?」という疑問です。どちらも国が推奨する非課税制度ですが、その設計思想や特徴は大きく異なります。両者の違いを明確に把握し、自分にとって最適な付き合い方を理解しましょう。
iDeCoと新NISAはどっちを優先すべき?目的別の最適な使い分け基準
新NISAとiDeCoの決定的な違いは、「掛金の所得控除の有無」と「いつでも資金を引き出せる自由度」にあります。新NISAには掛金の所得控除はありませんが、結婚資金や住宅購入の頭金、教育資金など、人生の途中でまとまったお金が必要になった際にいつでもペナルティなしで売却・現金化できる柔軟性があります。
そのため、基本的な使い分けの基準としては以下のように考えるのが合理的です:
- 近い将来(数年〜10年以内)に使う可能性がある資金:引き出しが自由な「新NISA」を優先する
- 60歳以降まで絶対に手をつけない純粋な老後資金:毎年の所得控除によって手取りを確実に増やせる「iDeCo」を活用する
- 毎月の手取りから安定して拠出できる場合:iDeCoを満額(または無理のない一定額)設定し、余剰資金を新NISAに回すハイブリッド運用が最も効率的
資金拘束は本当にデメリットか?「強制的に老後資金を貯められる」最大の防壁
iDeCoの注意点として真っ先に挙げられるのが「原則として60歳まで資産を引き出せない(途中解約不可)」という資金拘束ルールです。一見すると大きなデメリットに感じられるかもしれませんが、長期の資産形成においては、むしろ「自分でお金を使い込んでしまう衝動を防ぐ最強のストッパー」として機能します。
誰でも自由に引き出せる口座にお金を置いていると、冠婚葬祭や旅行、高級品の購入、あるいは相場が急落した際の恐怖心から、ついつい途中で売却して使ってしまいがちです。iDeCoは法律で引き出しが制限されているからこそ、景気の波や個人の誘惑に左右されることなく、60歳まで淡々と資産を複利運用し続けることができます。「貯金が苦手でどうしても使ってしまう」という方にこそ、この強制力は大きなメリットとなります。
会社員・公務員の掛金上限額(月額1.2万〜2.3万円等)と制度改正のポイント
iDeCoは誰でもいくらでも積み立てられるわけではなく、加入者の職業や勤務先の企業年金制度の状況によって、拠出できる毎月の掛金上限額(拠出限度額)が厳格に定められています。
- 自営業・フリーランス(第1号被保険者):月額68,000円(年額81.6万円、国民年金基金との合算)
- 企業年金のない会社員(第2号被保険者):月額23,000円(年額27.6万円)
- 企業型確定拠出年金(企業型DC)のみ加入の会社員:月額20,000円(年額24万円)
- 確定給付企業年金(DB)等に加入の会社員:月額12,000円(年額14.4万円)
- 公務員:月額12,000円(年額14.4万円)
- 専業主婦・主夫(第3号被保険者):月額23,000円(年額27.6万円)
制度改正により、企業型DCに加入している会社員でも原則として会社への面倒な申請なしでiDeCoに加入できるようになり、加入対象者の枠口は大きく広がりました。まずは会社の総務部門や企業年金規約を確認し、自分の上限額を把握することから始めましょう。
3. 手数料負けを防ぐ!失敗しないiDeCo金融機関選びの「3つの絶対基準」
iDeCoは一度口座を開設すると、20年〜30年という長期にわたって付き合っていく制度です。窓口となる金融機関(運営管理機関)は1人につき1社しか選べません。ここで金融機関選びを誤ると、長期間にわたって余計なコストを支払い続ける「手数料負け」に陥ってしまいます。失敗を防ぐために、以下の3つの基準を必ず満たしているかチェックしてください。
基準①:運営管理手数料が「無条件で永年無料」であること
iDeCoの費用には、国(国民年金基金連合会や信託銀行)へ支払う共通の法定費用(月額171円・年間2,052円)に加えて、各金融機関が独自に徴収する「運営管理手数料」が存在します。一部の大手都市銀行や地方銀行、対面型証券会社では、この運営管理手数料として毎月300円〜500円程度(年間3,600円〜6,000円)の手数料を差し引くところがいまだに多く存在します。
仮に月額500円の手数料を30年間払い続けると、それだけで18万円もの現金が口座から目減りしてしまいます。一方、主要なネット証券であれば、この運営管理手数料は資産残高や積立額に関係なく「無条件でずっと0円(無料)」です。iDeCo口座を開設する大前提として、運営管理手数料が無料のネット証券を選ぶことが絶対条件となります。
基準②:超低コストな「信託報酬0.1%未満のインデックスファンド」が揃っているか
iDeCoで投資信託を保有している間、毎日資産から差し引かれる運用管理コストを「信託報酬」と呼びます。信託報酬はファンドによって大きく異なり、年率0.05%前後の超低コストなインデックスファンドもあれば、年率1.5%を超える高コストなアクティブファンドも存在します。
わずか年1%の手数料差であっても、長期の複利運用では運用資産額に対して百万円以上の途方もないリターン格差をもたらします。信託報酬の低さで定評のある「eMAXIS Slimシリーズ」や「楽天・プラスシリーズ」など、世界経済の成長に低コストでまるごと分散投資できるインデックスファンドがラインナップされている金融機関を厳選することが極めて重要です。
基準③:スマホから簡単に運用状況が確認できる使いやすい管理画面・アプリがあるか
iDeCoは数十年におよぶ長期運用となるため、日々の資産状況のチェックや掛金の配分変更(スイッチング)、住所変更などの各種手続きがオンライン上でスムーズに行えるかどうかも見逃せないポイントです。直感的に見やすい専用アプリやスマホ最適化されたWEBサイトが用意されている金融機関を選ぶことで、ストレスなく運用の管理を続けることができます。
4. 初心者におすすめのiDeCo金融機関3選|手数料・商品ラインナップを徹底比較
前述した「運営管理手数料0円」「低コスト商品の充実」「使いやすさ」の厳しい3条件をすべて高水準でクリアしている、初心者におすすめの金融機関3社を厳選しました。それぞれの強みと特徴を詳しく見ていきましょう。
① SBI証券(セレクトプラン)|低コスト投信の充実度No.1!加入者数で選ぶ王道の選択肢
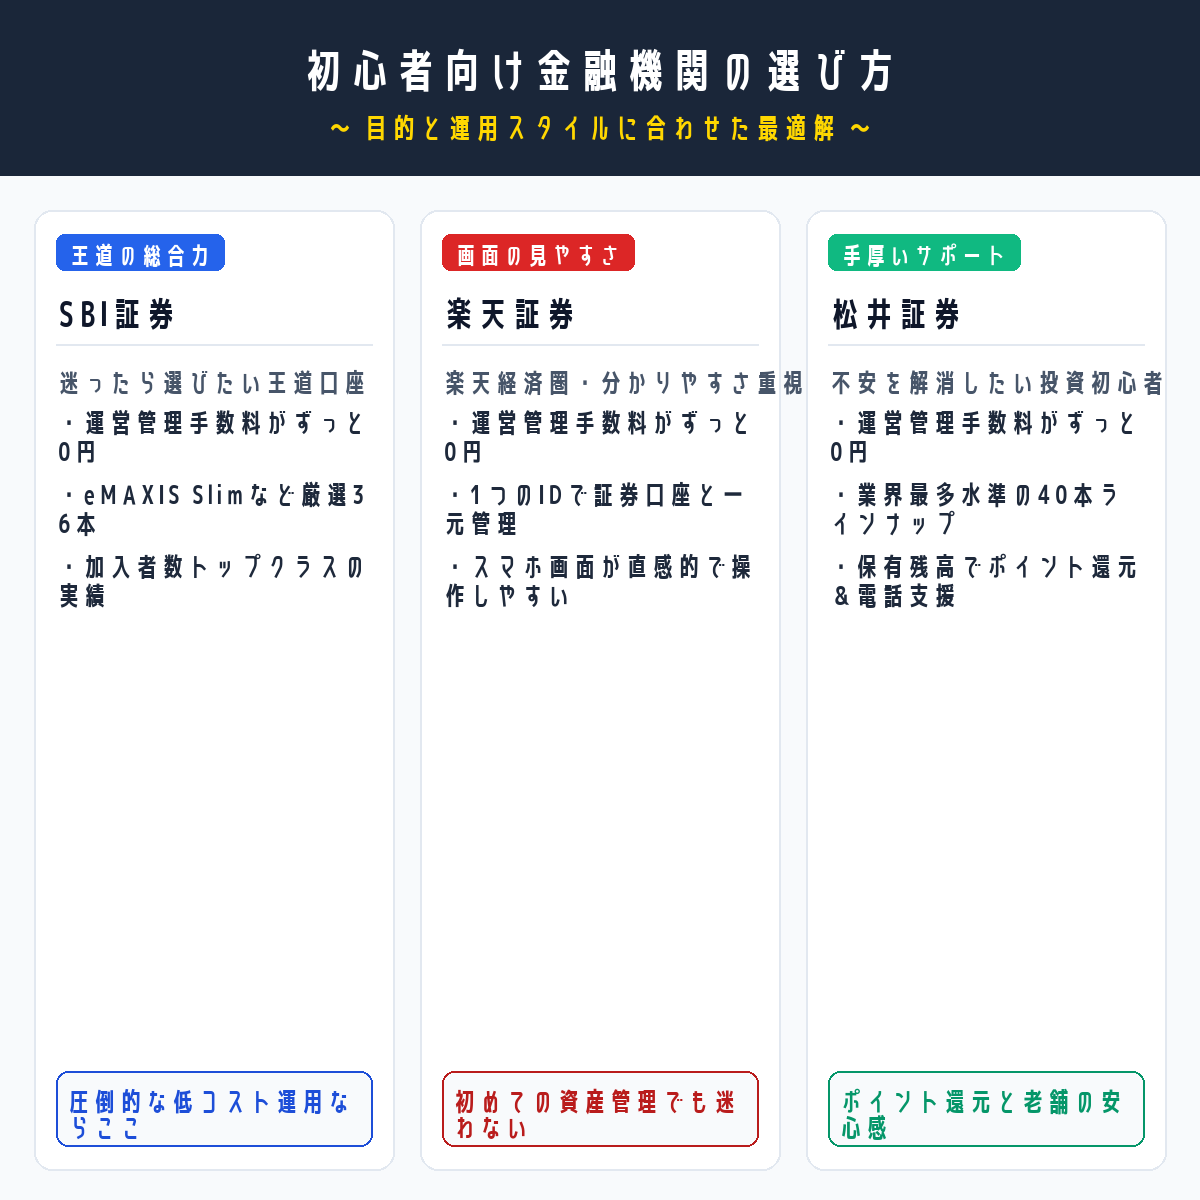
SBI証券は、日本のネット証券業界を牽引する最大手であり、iDeCoの加入者数においても圧倒的な実績を誇るトップランナーです。SBI証券のiDeCoでは、初心者から上級者まで絶大な支持を集める「セレクトプラン」を提供しています。
- 運営管理手数料:無条件で永年0円(完全無料)
- 取扱商品数:36本(法令の上限枠に迫る充実度)
- 主な代表ファンド:eMAXIS Slim 全世界株式(オール・カントリー)、eMAXIS Slim 米国株式(S&P500)、SBI・V・全米株式インデックス・ファンド
SBI証券の最大の強みは、業界最低水準の運用コストを目指し続ける「eMAXIS Slimシリーズ」をはじめ、純資産総額が大きく流動性に優れた王道ファンドが完璧に網羅されている点です。信託報酬年0.05%台〜の超低コストで世界中に分散投資できるため、迷ったら真っ先に候補に入れるべき王道の金融機関です。
SBI証券 iDeCo(セレクトプラン)公式サイトをチェックする
② 楽天証券|楽天ポイント連携と見やすい画面設計!楽天経済圏なら一括管理で快適
楽天証券は、初心者にも親しみやすい直感的なユーザーインターフェースと、楽天エコシステム(経済圏)とのシームレスな連携で急速にシェアを伸ばしている大人気ネット証券です。
- 運営管理手数料:無条件で永年0円(完全無料)
- 取扱商品数:32本
- 主な代表ファンド:楽天・オールカントリー株式インデックス・ファンド、楽天・S&P500インデックス・ファンド、たわらノーロード先進国株式
楽天証券の最大のメリットは、通常の総合証券口座(新NISA口座)とiDeCo口座を1つのID・同一の管理画面でまとめて一元管理できる操作性の高さにあります。資産管理画面が非常に見やすく、グラフで資産の推移が一目で把握できるため、投資初心者にありがちな「ログイン先や資産状況が分からなくなる」というトラブルを防げます。普段から楽天カードや楽天市場を利用している方には間違いなく第一候補となる証券会社です。
③ 松井証券|業界最多水準40本の商品数とポイント還元!創業100年の手厚い電話サポート
松井証券は、大正時代から続く創業100年以上の歴史を誇る老舗ネット証券でありながら、iDeCoのサービス内容においても業界屈指の先進的なスペックを提供しています。
- 運営管理手数料:無条件で永年0円(完全無料)
- 取扱商品数:40本(大手ネット証券で業界最多水準)
- 主な代表ファンド:eMAXIS Slim 全世界株式(オール・カントリー)、eMAXIS Slim 米国株式(S&P500)、eMAXIS Slim バランス(8資産均等型)
松井証券独自の特筆すべき強みは、「iDeCo口座で保有している投資信託もポイント還元サービスの対象になる」という点です。取り扱い全銘柄を対象に保有残高に応じて最大1%のポイントが貯まるため、保有コストを実質的にさらに引き下げることが可能です。また、第三者機関のサポート評価で10年以上連続最高評価を獲得している専用コールセンターがあり、フリーダイヤルで親切丁寧な電話サポートが受けられるため、「ネットの手続きだけでは不安がある」というシニア層や初心者にも心強い味方です。
【徹底比較】初心者向け主要ネット証券3社のiDeCoスペック一覧表
各社の主要項目を以下の比較表にまとめました。ご自身の重視するポイントに合わせて最適な1社をお選びください。
| 項目 | SBI証券(セレクトプラン) | 楽天証券 | 松井証券 |
|---|---|---|---|
| 運営管理手数料 | 0円(無条件・永年無料) | 0円(無条件・永年無料) | 0円(無条件・永年無料) |
| 取扱商品数 | 36本 | 32本 | 40本(業界最多水準) |
| 信託報酬最安水準 | 年0.05775%〜 | 年0.0561%〜 | 年0.05775%〜 |
| 主な主力商品 | eMAXIS Slim全世界株式 eMAXIS Slim全米株式 |
楽天・オールカントリー 楽天・S&P500 |
eMAXIS Slim全世界株式 eMAXIS Slim米国株式 |
| 独自メリット | 加入者数No.1の実績 低コスト投信の網羅性 |
総合口座と1つのIDで管理 見やすいスマホUI |
投信残高ポイント還元 手厚い電話サポート体制 |
| こんな人におすすめ | 実績と低コストを最優先したい王道派 | 楽天経済圏・使いやすさを重視する人 | ポイント重視派・サポートを頼りたい人 |
5. iDeCoの始め方・申込み手順|最短で運用をスタートする4ステップ
iDeCoを始める手続きは、以前のような紙の書類のやり取りから進化し、現在ではオンライン上でスムーズに完結できるようになっています。全体の流れを4つのステップで整理しました。
ステップ①:自分の加入区分と掛金上限額を確認する
まず、ご自身が自営業者、企業年金のない会社員、企業型DC加入者、公務員、専業主婦(夫)のどれに該当するかを確認します。会社員の方であれば、年金の加入状況について会社の総務部や人事部に問い合わせるか、社内ポータル等で確認しておくと後の入力がスムーズです。
ステップ②:選んだネット証券の公式サイトからオンライン申込みを行う
希望する証券会社(SBI証券、楽天証券、松井証券など)の公式サイトから「iDeCo口座開設」の申し込みを行います。運転免許証やマイナンバーカードなどの本人確認書類、基礎年金番号(年金手帳やねんきん定期便に記載)、掛金の引き落としに使う銀行口座の情報を手元に準備しておけば、15〜20分程度でWEB入力が完了します。
ステップ③:掛金額と購入する運用商品を設定する
毎月の掛金額(5,000円以上、1,000円単位)と、積み立てる商品およびその配分割合を決定します。投資初心者であれば、世界中の株式に広く低コストで分散投資ができる「全世界株式インデックスファンド(オール・カントリー)」を1本選ぶか、あるいは「米国株式インデックスファンド(S&P500)」を中心に設定するのが手堅く王道なアプローチです。
ステップ④:国民年金基金連合会の審査完了後に運用がスタート
申込み完了後、国民年金基金連合会による加入資格の審査が行われます。審査には通常1〜2ヶ月程度の期間を要します。審査が無事に完了すると、自宅に「加入確認通知書」や初期ログインパスワードが郵送で届き、自動的に指定口座からの引き落としと商品の買付がスタートします。
6. iDeCoに関するよくある質問(Q&A)
iDeCoをスタートする前に多くの方が抱く疑問点について、Q&A形式でわかりやすく回答します。
Q1. 途中で掛金の金額を変更したり、一時的にストップすることはできますか?
A. いつでも変更・停止が可能です。
掛金の金額は、年に1回まで変更することができます。また、急な出費や転職などで一時的に家計が苦しくなった場合は、掛金の拠出を一時停止(ストップ)して「運用指図者(これまでに積み立てた資産の運用のみを行う状態)」に切り替えることも可能です。無理のない月額5,000円や1万円といった少額からスタートし、家計に余裕が出てきたら増額していくのがおすすめです。
Q2. 元本割れが絶対に嫌な場合、定期預金だけでiDeCoをやっても意味はありますか?
A. 全額所得控除の節税メリットだけでも十分な恩恵があります。
iDeCoのラインナップには、投資信託だけでなく「定期預金」や「保険」といった元本確保型商品も用意されています。現在の低金利下では定期預金そのものの利息はわずかですが、掛金全額が所得控除になるため、「毎年の所得税・住民税が安くなる」という確定リターンを確実に得ることができます。ただし、将来のインフレ(物価上昇)による実質的な資産目減りを防ぐためには、定期預金と低コストな世界株式インデックスファンドを半分ずつ組み合わせるなど、リスクを分散した資産配分を検討するのが賢明です。
Q3. 会社の年末調整や確定申告はどうすればいいですか?手続きは難しくないですか?
A. 年末調整の書類にハガキの内容を転記して提出するだけで完了します。
毎年の秋(10月〜11月頃)になると、国民年金基金連合会から「小規模企業共済等掛金払込証明書」というハガキが自宅に郵送されてきます。会社員の方であれば、年末調整の「給与所得者の保険料控除申告書」の該当欄にハガキ記載の年間払込額を記入し、ハガキを添付して会社に提出するだけで、12月の給与で還付金として所得税が戻ってきます。自営業やフリーランスの方は、確定申告の際に同様の証明書を添付して申告します。
7. まとめ:将来への備えと毎年の節税を両立!今すぐ最初の一歩を踏み出そう
将来の老後資金2,000万円問題や止まらない物価高、社会保険料の負担増など、私たちを取り巻くお金の環境は年々厳しさを増しています。しかし、国が用意した最強の制度であるiDeCoを正しく活用すれば、「毎年の手取りを増やしながら、将来の豊かな生活資金を複利で育てる」という理想的な資産形成を誰でも実現できます。
iDeCoの所得控除による節税メリットは、「早く始めた人ほど受け取れる総額が大きくなる」という明確な特徴を持っています。1年始めるのが遅れれば、それだけで数万円〜十数万円の確実な節税チャンスを失ってしまうことになります。
口座開設の申込みから実際に運用がスタートするまでには約1〜2ヶ月の時間がかかります。まずは運営管理手数料が完全無料で低コスト投信が揃った信頼できるネット証券(SBI証券、楽天証券、松井証券)の公式サイトから、無料の資料請求やオンライン申込みを済ませて、手取りを最大化する第一歩を踏み出してみましょう。